Hoeveel hypotheek kun je krijgen bij welk inkomen?
Hoeveel hypotheek je kunt krijgen, hangt vooral af van je bruto inkomen, de hypotheekrente en je financiële verplichtingen. Ook zaken als studieschuld, een private leasecontract, alimentatie en de waarde van de woning tellen mee. Daarom bestaat er geen vast bedrag dat bij ieder inkomen hoort.
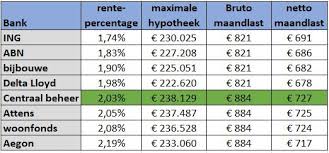
Als grove eerste indicatie ligt een maximale hypotheek vaak ergens rond vier tot vijf keer het bruto jaarinkomen. Dit is geen officiële berekening: de uitkomst kan hoger of lager zijn, bijvoorbeeld door de rente, je huishoudsituatie of schulden. Hieronder vind je een indicatieve tabel.
Indicatieve hypotheek per bruto jaarinkomen
| Bruto jaarinkomen huishouden | Indicatieve maximale hypotheek |
|---|---|
| € 40.000 | ongeveer € 170.000–€ 200.000 |
| € 50.000 | ongeveer € 215.000–€ 250.000 |
| € 60.000 | ongeveer € 260.000–€ 300.000 |
| € 70.000 | ongeveer € 305.000–€ 350.000 |
| € 80.000 | ongeveer € 350.000–€ 400.000 |
| € 100.000 | ongeveer € 440.000–€ 500.000 |
Deze bedragen zijn uitsluitend bedoeld als globale oriëntatie. Ze zijn geen hypotheekaanbod en kunnen afwijken van de actuele leennormen. Een hypotheekadviseur of geldverstrekker kan je maximale hypotheek berekenen op basis van jouw persoonlijke gegevens en de regels die op dat moment gelden.
Bruto inkomen is het uitgangspunt
Voor een hypotheekberekening kijkt de geldverstrekker doorgaans naar je toetsinkomen. Dat is meestal je bruto jaarinkomen, aangevuld met inkomen dat meetelt volgens de regels van de geldverstrekker. Denk aan vakantiegeld en soms een vaste dertiende maand. Variabel inkomen, zoals bonus of overwerk, telt niet altijd volledig mee.
Heb je een partner? Dan kan het inkomen van je partner vaak ook meetellen. Hoeveel daarvan wordt meegenomen, hangt af van de situatie en de geldende leennormen. Bij zelfstandig ondernemers wordt meestal gekeken naar de winst van meerdere jaren, met aanvullende voorwaarden.
Wat verlaagt je maximale hypotheek?
- Studieschuld: je maandelijkse verplichtingen kunnen je leencapaciteit verlagen.
- Andere leningen: bijvoorbeeld een persoonlijke lening, creditcardschuld of private leasecontract.
- Alimentatie: betaalde partneralimentatie kan invloed hebben op de berekening.
- Hypotheekrente: de rente en de gekozen rentevaste periode spelen mee in de toetsing.
- Leeftijd en pensioen: bij een naderende pensioendatum kan ook het verwachte pensioeninkomen meetellen.
Een lager rentepercentage kan soms ruimte geven voor een hogere hypotheek, maar de uitkomst hangt af van de volledige berekening. Ga er daarom niet vanuit dat een algemene vuistregel precies op jouw situatie van toepassing is.
Hoeveel eigen geld heb je nodig?
In Nederland kun je meestal niet meer lenen dan de waarde van de woning. Kosten zoals overdrachtsbelasting, notariskosten, advieskosten en taxatiekosten moet je daarom vaak met eigen geld betalen. Ook als je overbiedt en de woning minder waard wordt getaxeerd dan je hebt geboden, kan het verschil voor eigen rekening komen.
Onder voorwaarden kun je soms extra lenen voor energiebesparende maatregelen. De mogelijkheden hangen onder meer af van de woning, het energielabel en de actuele regels. Een hoger maximaal leenbedrag betekent bovendien niet automatisch dat de maandlasten comfortabel zijn.
Maximale hypotheek is niet hetzelfde als een passend budget
De maximale hypotheek geeft aan wat je mogelijk kunt lenen volgens de toetsregels. Het zegt niet hoeveel je prettig kunt besteden aan wonen. Houd ook rekening met maandelijkse kosten zoals energie, verzekeringen, onderhoud, gemeentelijke lasten en eventuele bijdragen aan een Vereniging van Eigenaren.
Wil je weten hoeveel hypotheek je bij jouw inkomen kunt krijgen? Laat dan een persoonlijke berekening maken. Daarin kunnen je inkomen, eventuele schulden, eigen geld, woningwaarde en gewenste maandlasten worden meegenomen.
Vijf Tips voor het Bepalen van je Maximale Hypotheek op Basis van je Inkomen
- Reken met je bruto jaarinkomen; hypotheeknormen zijn daarop gebaseerd.
- Als grove indicatie ligt een hypotheek vaak rond 4 à 5 keer het bruto jaarinkomen.
- Studieschuld, private lease en andere leningen verlagen je maximale hypotheek.
- Met twee inkomens kun je vaak meer lenen, maar niet altijd beide inkomens volledig meetellen.
- De rente, looptijd en actuele leennormen bepalen je echte maximum; laat dit berekenen.
Reken met je bruto jaarinkomen; hypotheeknormen zijn daarop gebaseerd.
Reken bij het inschatten van je maximale hypotheek met je bruto jaarinkomen. Hypotheekverstrekkers baseren hun berekening doorgaans op het toetsinkomen: meestal je bruto inkomen per jaar, eventueel aangevuld met onderdelen zoals vakantiegeld of een vaste dertiende maand. Je netto inkomen geeft wel een beeld van wat je maandelijks te besteden hebt, maar is niet het uitgangspunt voor de hypotheeknormen.
Als grove indicatie ligt een hypotheek vaak rond 4 à 5 keer het bruto jaarinkomen.
Als grove indicatie kun je uitgaan van een hypotheek van ongeveer vier à vijf keer het bruto jaarinkomen. Dit is geen vaste regel: de maximale hypotheek hangt ook af van onder meer de hypotheekrente, eventuele schulden en je persoonlijke situatie. Laat daarom altijd een berekening maken op basis van jouw gegevens.
Studieschuld, private lease en andere leningen verlagen je maximale hypotheek.
Houd rekening met bestaande schulden: een studieschuld, privateleasecontract of andere lening verlaagt meestal het bedrag dat je maximaal kunt lenen. De geldverstrekker kijkt naar je financiële verplichtingen, omdat die invloed hebben op hoeveel ruimte je maandelijks overhoudt voor hypotheeklasten. Daardoor kan je maximale hypotheek lager uitvallen dan op basis van je inkomen alleen. Bespreek je schulden daarom altijd eerlijk bij een hypotheekaanvraag en laat berekenen wat ze betekenen voor jouw mogelijkheden.
Met twee inkomens kun je vaak meer lenen, maar niet altijd beide inkomens volledig meetellen.
Met twee inkomens kun je vaak meer hypotheek krijgen, omdat het inkomen van beide partners meestal wordt meegenomen in de berekening. Toch tellen geldverstrekkers niet in elke situatie beide inkomens volledig mee. Dat kan bijvoorbeeld afhangen van het type inkomen, een tijdelijk contract, wisselende inkomsten of een naderende pensioendatum. Ook schulden en andere financiële verplichtingen beïnvloeden hoeveel je uiteindelijk kunt lenen. Laat daarom jullie gezamenlijke inkomen en situatie persoonlijk berekenen.
De rente, looptijd en actuele leennormen bepalen je echte maximum; laat dit berekenen.
De maximale hypotheek hangt niet alleen af van je inkomen. Ook de hypotheekrente, de looptijd en de actuele leennormen hebben invloed op hoeveel je kunt lenen. Een algemene indicatie geeft daarom geen zekerheid over jouw persoonlijke situatie. Laat je maximale hypotheek berekenen op basis van je inkomen, eventuele financiële verplichtingen en de voorwaarden die op dat moment gelden.