
Hypotheek berekenen in Nederland: hoeveel kun je lenen?
Een huis kopen begint vaak met de vraag: hoeveel hypotheek kan ik krijgen? Met een hypotheekberekening krijg je een eerste indruk van je maximale leenbedrag en de maandlasten. De uitkomst is een schatting: een geldverstrekker bepaalt uiteindelijk hoeveel je daadwerkelijk kunt lenen op basis van je persoonlijke situatie en de actuele regels.
Zoek je naar hypotheek berekenen NL, dan is het belangrijk om verder te kijken dan alleen het maximale bedrag. Ook je maandelijkse woonlasten, eigen geld en financiële plannen spelen mee.
Welke gegevens heb je nodig?
Voor een eerste berekening zijn meestal de volgende gegevens van belang:
- Je bruto jaarinkomen, inclusief eventuele vaste toeslagen.
- Het inkomen van je partner als je samen een woning koopt.
- Schulden en financiële verplichtingen, zoals een persoonlijke lening, studieschuld of privateleasecontract.
- De rente en rentevaste periode die je overweegt.
- De hypotheekvorm, bijvoorbeeld annuïtair of lineair.
- Je spaargeld en eventuele andere eigen middelen.
Een online rekentool geeft met deze gegevens een indicatie. Hoe vollediger en nauwkeuriger je informatie, hoe bruikbaarder de uitkomst.
Wat bepaalt je maximale hypotheek?
Inkomen
Je inkomen is een belangrijke factor. Geldverstrekkers beoordelen hoeveel je verantwoord kunt besteden aan hypotheeklasten. Bij twee aanvragers kunnen beide inkomens meetellen, maar de precieze beoordeling hangt af van onder meer de hoogte en stabiliteit van de inkomsten.
Schulden en vaste verplichtingen
Bestaande financiële verplichtingen kunnen je maximale hypotheek verlagen. Denk aan een doorlopend krediet, een persoonlijke lening, alimentatie of private lease. Ook een studieschuld kan invloed hebben op de berekening. Vermeld verplichtingen daarom altijd eerlijk en volledig.
Hypotheekrente en rentevaste periode
De rente heeft invloed op je maandlasten en op het bedrag dat je kunt lenen. Een langere rentevaste periode kan meer zekerheid bieden over je rente, maar de rente kan anders zijn dan bij een kortere periode. De beschikbare rente hangt onder andere af van de geldverstrekker, de gekozen voorwaarden en de verhouding tussen de lening en de woningwaarde.
De waarde van de woning
In Nederland kun je doorgaans niet meer lenen dan de woning volgens de regels waard is. De koopsom is daarbij niet altijd doorslaggevend: een taxatie kan nodig zijn om de marktwaarde vast te stellen. Voor verduurzaming of bepaalde energiebesparende voorzieningen gelden soms aanvullende mogelijkheden en voorwaarden.
Bruto en netto maandlasten
Een hypotheekberekening toont vaak bruto maandlasten: het bedrag dat je aan de geldverstrekker betaalt voordat eventuele fiscale effecten worden meegenomen. De netto maandlast kan lager uitvallen door hypotheekrenteaftrek, maar dit hangt af van je persoonlijke situatie en de geldende belastingregels.
Houd ook rekening met kosten die niet in de hypotheekmaandlast zitten, zoals gemeentelijke belastingen, verzekeringen, onderhoud, energie en eventuele bijdragen aan een Vereniging van Eigenaars. Zo krijg je een realistischer beeld van de totale woonlasten.
Annuïteitenhypotheek of lineaire hypotheek?
Bij een annuïteitenhypotheek blijft het bruto maandbedrag tijdens de rentevaste periode doorgaans gelijk, zolang de rente niet verandert. In het begin bestaat een groter deel van de betaling uit rente; later los je relatief meer af.
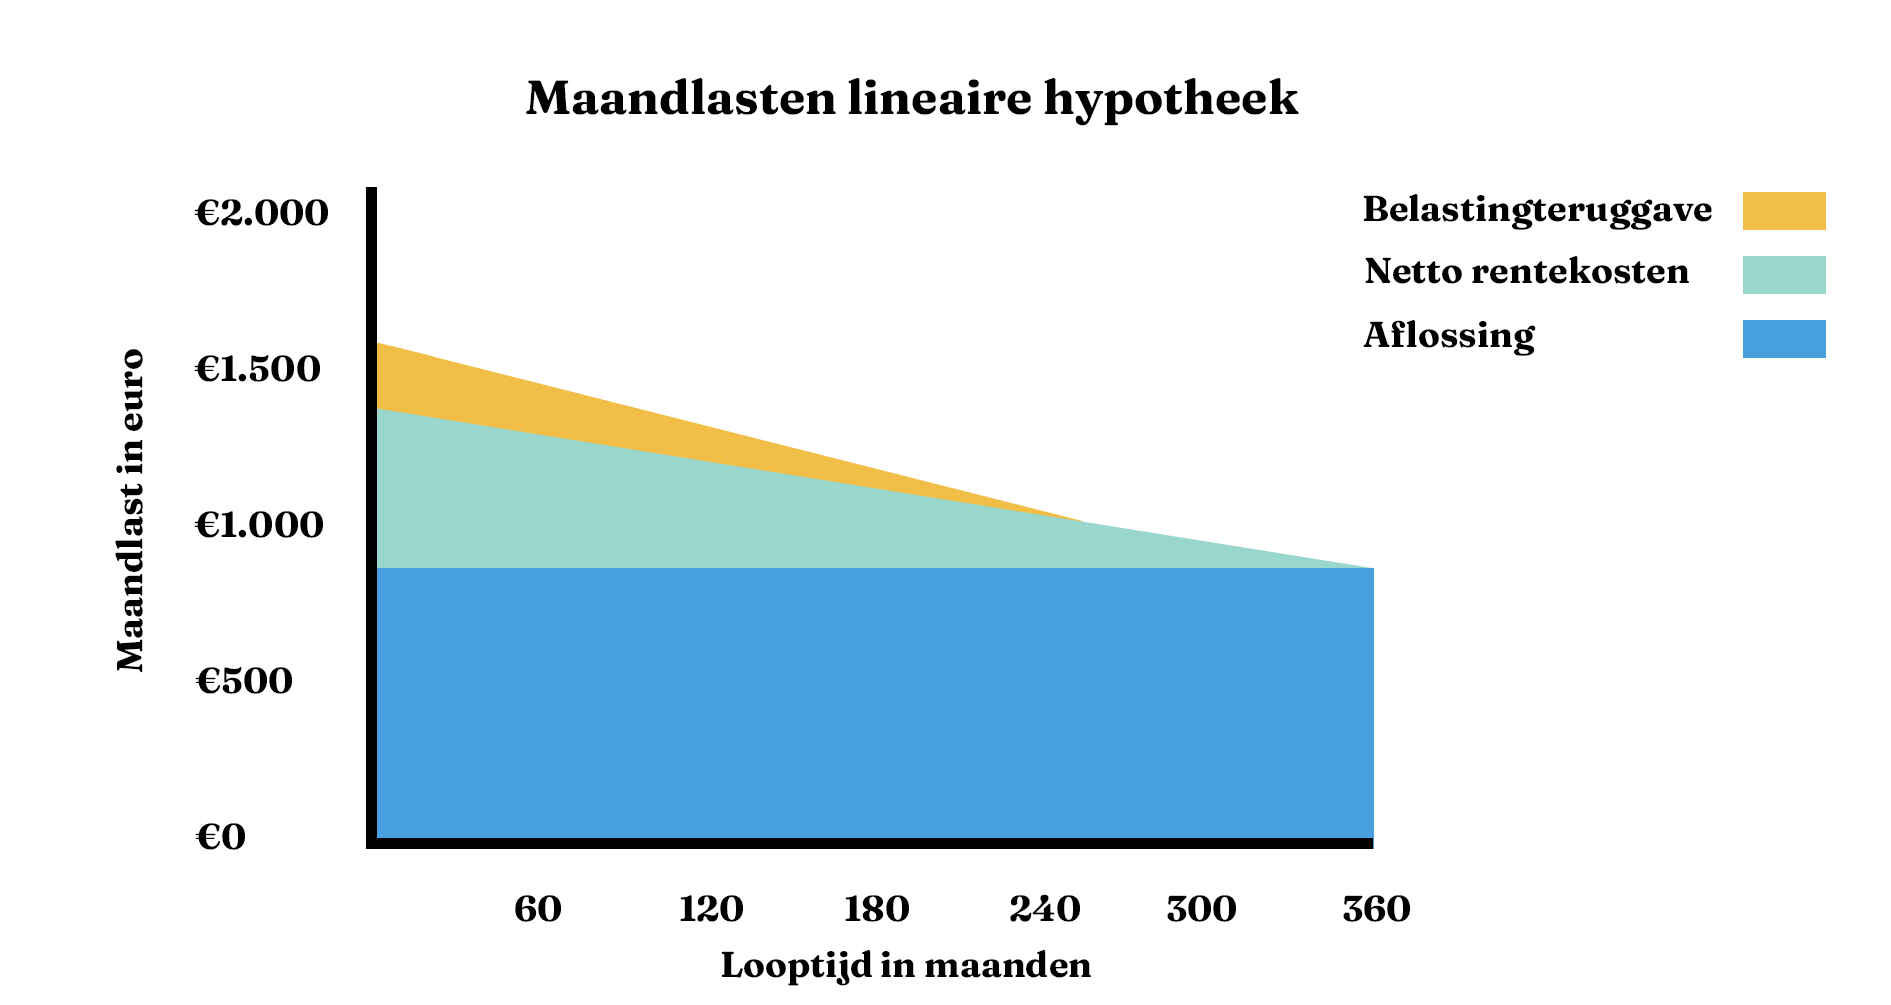
Bij een lineaire hypotheek los je elke maand een vast bedrag af. Daardoor dalen de hypotheekschuld en de rentelasten geleidelijk. De bruto maandlasten zijn in het begin hoger en nemen daarna af.
Welke hypotheekvorm passend is, hangt af van je budget, voorkeuren en financiële plannen. Een berekening kan helpen de verschillen inzichtelijk te maken.
Eigen geld en bijkomende kosten
Naast de koopsom krijg je bij het kopen van een woning vaak te maken met bijkomende kosten. Denk aan notariskosten, taxatiekosten, advies- of bemiddelingskosten en eventueel overdrachtsbelasting. Welke kosten voor jou gelden, verschilt per situatie.
Deze kosten kun je niet altijd meefinancieren. Daarom is het verstandig om bij het hypotheek berekenen ook te kijken hoeveel spaargeld je nodig hebt en welke buffer je na de aankoop wilt overhouden.
Zo gebruik je een hypotheekcalculator
- Vul je bruto inkomen en eventuele partnerinkomen in.
- Geef je bestaande leningen en andere financiële verplichtingen op.
- Kies een indicatieve rente, rentevaste periode en hypotheekvorm.
- Bekijk zowel het geschatte leenbedrag als de maandlasten.
- Herhaal de berekening met verschillende rentes of hypotheekvormen.
- Vergelijk de uitkomst met je spaargeld, bijkomende kosten en gewenste maandbudget.
Een berekening is geen hypotheekaanbod
Een online berekening is bedoeld als oriëntatie en geeft geen garantie dat een geldverstrekker de hypotheek goedkeurt. De uiteindelijke beoordeling kan onder meer afhangen van documenten over je inkomen, de woning, je schulden en de actuele acceptatievoorwaarden. Regels en rentepercentages kunnen bovendien veranderen.
Gebruik een hypotheekberekening daarom als startpunt. Voor een persoonlijk beeld van je mogelijkheden kun je je situatie laten beoordelen door een erkende hypotheekadviseur of rechtstreeks informatie opvragen bij een geldverstrekker.
Veelgestelde vragen over hypotheek berekenen
Kan ik mijn hypotheek zelf berekenen?
Ja. Met een online rekentool kun je een eerste indicatie krijgen. Voor een definitieve beoordeling zijn aanvullende gegevens en documenten nodig.
Is mijn maximale hypotheek ook mijn beste budget?
Nee. Het maximale leenbedrag geeft niet automatisch aan wat prettig of verantwoord voelt voor jouw huishouden. Houd rekening met vaste lasten, onderhoud, toekomstige plannen en een financiële buffer.
Verandert mijn maximale hypotheek als de rente verandert?
Dat kan. Een andere rente kan zowel je maandlasten als het bedrag dat je maximaal kunt lenen beïnvloeden. Bereken daarom verschillende scenario’s en controleer de actuele rentetarieven.
Moet ik eigen geld hebben om een huis te kopen?
Vaak wel, bijvoorbeeld voor bijkomende kosten die niet in de hypotheek kunnen worden opgenomen. Het benodigde bedrag verschilt per woning en persoonlijke situatie.
Kort samengevat: hypotheek berekenen in Nederland helpt je om je financiële mogelijkheden te verkennen. Kijk niet alleen naar hoeveel je kunt lenen, maar ook naar de maandlasten, bijkomende kosten en de ruimte die je wilt overhouden voor andere uitgaven.
Veelgestelde Vragen over Hypotheekberekeningen in 2024: Inkomenseisen en Leenmogelijkheden in Nederland
- Hoeveel moet je verdienen om 150.000 euro te lenen?
- Hoe hoog moet mijn salaris zijn voor hypotheek?
- Wat kan ik lenen in 2024?
- Hoeveel moet je verdienen om een 300.000 hypotheek te krijgen?
- Hoeveel hypotheek met ton salaris?
- Wat kost een hypotheek van 150.000 euro per maand?
- Hoeveel moet je verdienen voor een hypotheek van 700000?
- Hoeveel hypotheek kan ik krijgen 2024?
- Hoeveel hypotheek kan ik krijgen met 50.000 eigen geld?
- Hoeveel verdienen voor een huis van 600000?
- Hoeveel moet je verdienen om 200.000 te kunnen lenen?
- Hoeveel hypotheek met 60.000 per jaar?
- Kan je met 40.000 euro een huis kopen?
- Hoeveel kan ik per maand verdienen om een hypotheek van € 150.000 te krijgen?
- Hoeveel hypotheek kan ik krijgen in 2024?
Hoeveel moet je verdienen om 150.000 euro te lenen?
Om €150.000 te lenen voor een hypotheek heb je als alleenstaande vaak grofweg een bruto jaarinkomen van ongeveer €35.000 tot €40.000 nodig, als je geen andere schulden of financiële verplichtingen hebt. Het precieze bedrag hangt onder meer af van de hypotheekrente, rentevaste periode, eventuele partnerinkomsten en de actuele leennormen. Een studieschuld, persoonlijke lening of privateleasecontract kan je maximale hypotheek verlagen; een online berekening geeft daarom alleen een eerste indicatie.
Hoe hoog moet mijn salaris zijn voor hypotheek?
Er is geen vast salaris nodig om een hypotheek te krijgen: hoeveel je kunt lenen hangt onder meer af van je bruto jaarinkomen, eventuele partnerinkomen, schulden, hypotheekrente en de waarde van de woning. Geldverstrekkers beoordelen of de maandlasten passen bij je financiële situatie. Gebruik daarom een hypotheekberekening als eerste indicatie en laat je mogelijkheden persoonlijk beoordelen, want de uitkomst kan per geldverstrekker en situatie verschillen.
Wat kan ik lenen in 2024?
In 2024 hing het bedrag dat je kon lenen af van onder meer je bruto inkomen, eventuele inkomen van je partner, de hypotheekrente en je financiële verplichtingen, zoals leningen of private lease. Ook de woningwaarde speelde mee: doorgaans kon je niet meer lenen dan de waarde van de woning. Voor energiezuinige woningen en verduurzaming golden soms extra leenmogelijkheden. Omdat de maximale hypotheek per situatie verschilt, geeft een online berekening alleen een indicatie; voor een nauwkeurige beoordeling zijn je persoonlijke gegevens en de voorwaarden van de geldverstrekker nodig.
Hoeveel moet je verdienen om een 300.000 hypotheek te krijgen?
Voor een hypotheek van €300.000 is vaak een gezamenlijk bruto jaarinkomen van ongeveer €65.000 tot €75.000 nodig, maar dit is slechts een richtlijn. Hoeveel je precies moet verdienen, hangt onder meer af van de hypotheekrente, je schulden en financiële verplichtingen, de hypotheekvorm en of je alleen of samen koopt. Een hypotheekberekening met je actuele gegevens geeft een betere indicatie; de geldverstrekker bepaalt uiteindelijk hoeveel je kunt lenen.
Hoeveel hypotheek met ton salaris?
Hoeveel hypotheek met een ton salaris?
Met een bruto jaarinkomen van €100.000 kun je mogelijk een hypotheek van enkele tonnen krijgen, maar er is geen vast bedrag dat voor iedereen geldt. Je maximale hypotheek hangt onder meer af van de actuele rente, eventuele schulden en financiële verplichtingen, de hypotheekvorm en of je alleen of samen met een partner koopt. Ook de waarde en het energielabel van de woning kunnen een rol spelen. Gebruik daarom een hypotheekcalculator voor een eerste indicatie en laat je persoonlijke situatie beoordelen voordat je een bod uitbrengt.
Wat kost een hypotheek van 150.000 euro per maand?
Wat een hypotheek van €150.000 per maand kost, hangt vooral af van de rente, looptijd en hypotheekvorm. Als voorbeeld: bij een annuïteitenhypotheek met een looptijd van 30 jaar en 4% rente betaal je ongeveer €716 bruto per maand. Bij een lineaire hypotheek met dezelfde rente begin je op ongeveer €917 bruto per maand; dat bedrag daalt geleidelijk. Dit zijn indicaties en exclusief eventuele verzekeringen en andere woonlasten. Je netto maandlast kan afwijken, onder meer door je persoonlijke situatie en eventuele hypotheekrenteaftrek.
Hoeveel moet je verdienen voor een hypotheek van 700000?
Voor een hypotheek van €700.000 is vaak een bruto jaarinkomen van ongeveer €140.000 tot €160.000 nodig, alleen of samen, maar dit is slechts een indicatie. Het exacte bedrag hangt onder meer af van de hypotheekrente, rentevaste periode, eventuele schulden, hypotheekvorm en de regels die gelden op het moment van aanvragen. Ook moet de woningwaarde voldoende zijn en heb je mogelijk eigen geld nodig voor bijkomende kosten. Laat daarom een berekening maken op basis van je persoonlijke situatie.
Hoeveel hypotheek kan ik krijgen 2024?
Hoeveel hypotheek je in 2024 kon krijgen, hing vooral af van je bruto inkomen, eventuele partnerinkomen, financiële verplichtingen, hypotheekrente en de waarde van de woning. Ook de toen geldende leennormen en eventuele extra leenruimte voor energiebesparende maatregelen konden invloed hebben. Omdat er geen vast bedrag voor iedereen geldt, geeft een online berekening alleen een indicatie; voor een persoonlijke schatting zijn je financiële gegevens nodig.
Hoeveel hypotheek kan ik krijgen met 50.000 eigen geld?
Met €50.000 eigen geld hangt je maximale hypotheek vooral af van je inkomen, eventuele schulden, de hypotheekrente en de waarde van de woning. Je spaargeld kan worden gebruikt voor bijkomende aankoopkosten en voor een deel van de koopsom, maar betekent niet automatisch dat je ook €50.000 extra kunt lenen. In Nederland kun je doorgaans maximaal 100% van de woningwaarde financieren, met beperkte uitzonderingen, bijvoorbeeld voor bepaalde energiebesparende maatregelen. Een hypotheekberekening op basis van je persoonlijke gegevens geeft daarom een betere indicatie dan alleen het bedrag aan eigen geld.
Hoeveel verdienen voor een huis van 600000?
Voor een huis van €600.000 is vaak een gezamenlijk bruto jaarinkomen van ongeveer €120.000 tot €140.000 nodig als je de volledige koopsom wilt financieren. Dit is slechts een indicatie: de maximale hypotheek hangt onder meer af van de actuele rente, eventuele schulden, de hypotheekvorm en jullie inkomenssituatie. Ook bijkomende aankoopkosten moet je meestal met eigen geld betalen. Met spaargeld of overwaarde kan een lager inkomen soms voldoende zijn; een hypotheekadviseur of rekentool kan een persoonlijke schatting geven.
Hoeveel moet je verdienen om 200.000 te kunnen lenen?
Om ongeveer €200.000 te kunnen lenen voor een hypotheek, is vaak een bruto jaarinkomen van circa €45.000 tot €50.000 nodig. Dit is slechts een indicatie: het benodigde inkomen hangt onder meer af van de hypotheekrente, je schulden en vaste verplichtingen, de hypotheekvorm en of je alleen of samen met een partner koopt. Een geldverstrekker beoordeelt je situatie en berekent uiteindelijk hoeveel je verantwoord kunt lenen.
Hoeveel hypotheek met 60.000 per jaar?
Met een bruto jaarinkomen van €60.000 kun je mogelijk enkele tonnen lenen, maar je maximale hypotheek hangt onder meer af van de actuele rente, je eventuele partnerinkomen, studieschuld en andere financiële verplichtingen. Ook de waarde van de woning speelt mee. Een online berekening geeft daarom alleen een indicatie; vul je persoonlijke gegevens in voor een nauwkeuriger schatting en laat je mogelijkheden zo nodig beoordelen door een hypotheekadviseur.
Kan je met 40.000 euro een huis kopen?
Met €40.000 kun je in Nederland meestal niet zonder hypotheek een huis kopen, maar het bedrag kan wel dienen als eigen geld bij de aankoop. Of je daarmee een woning kunt kopen, hangt vooral af van je inkomen en de hypotheek die je kunt krijgen, plus de bijkomende kosten zoals notaris, taxatie en eventueel overdrachtsbelasting. In goedkopere regio’s kan €40.000 een flinke bijdrage zijn, terwijl het in duurdere gebieden vaak minder ver reikt. Bereken daarom niet alleen je maximale hypotheek, maar houd ook geld over voor aankoopkosten en een financiële buffer.
Hoeveel kan ik per maand verdienen om een hypotheek van € 150.000 te krijgen?
Er is geen vast maandinkomen dat automatisch recht geeft op een hypotheek van € 150.000: de uitkomst hangt onder meer af van de hypotheekrente, je financiële verplichtingen en of je alleen of samen koopt. Als grove indicatie kan een alleenstaande zonder grote schulden mogelijk uitkomen op ongeveer € 2.700 tot € 3.200 bruto inkomen per maand, maar dit is geen garantie en de normen veranderen. Een hypotheekberekening met je actuele gegevens geeft een betere schatting; een geldverstrekker bepaalt uiteindelijk hoeveel je kunt lenen.
Hoeveel hypotheek kan ik krijgen in 2024?
In 2024 hangt je maximale hypotheek af van onder meer je bruto inkomen, eventuele partnerinkomen, financiële verplichtingen, de hypotheekrente en de waarde en het energielabel van de woning. Geldverstrekkers beoordelen ook of de maandlasten bij je situatie passen. Een online berekening geeft slechts een indicatie; je exacte leencapaciteit wordt vastgesteld na beoordeling van je gegevens en de actuele leennormen. **Let op:** 2024 is inmiddels voorbij. Voor een aanvraag nu gelden de regels en rentetarieven van het huidige jaar.