
Bruto hypotheek: wat betaal je vóór belastingvoordeel?
Als je een huis koopt of hypotheekaanbiedingen vergelijkt, kom je vaak de term bruto hypotheek tegen. Meestal gaat het dan om de maandelijkse hypotheeklasten vóór eventuele belastingvoordelen. Je betaalt dit bedrag aan je geldverstrekker. Een mogelijk voordeel via de belasting kan je uiteindelijke woonlasten verlagen, maar verandert niet het bedrag dat maandelijks van je rekening wordt afgeschreven.
Wat valt onder de bruto hypotheeklasten?
De bruto maandlast bestaat doorgaans uit de betaling voor je hypotheek. Welke onderdelen daarin zitten, hangt af van de hypotheekvorm:
- Hypotheekrente: de vergoeding die je betaalt voor het geleende bedrag.
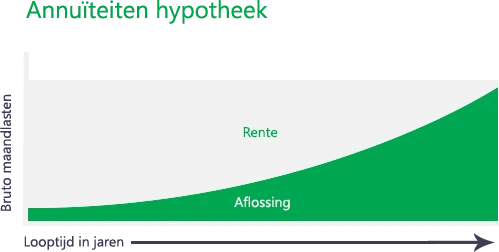
- Aflossing: het deel waarmee je de hypotheekschuld terugbetaalt. Bij een annuïteiten- of lineaire hypotheek los je tijdens de looptijd af.
Bij een aflossingsvrije hypotheek betaal je tijdens de looptijd meestal rente, maar los je de lening niet automatisch af. Aan het einde staat de schuld dan nog open. Let op: verzekeringen, gemeentelijke belastingen, onderhoud en andere woonkosten vallen meestal niet onder de bruto hypotheeklast zelf.
Bruto en netto hypotheeklasten
De bruto hypotheeklast is het bedrag vóór eventuele fiscale effecten. De netto hypotheeklast is een schatting van wat de hypotheek je uiteindelijk kost nadat mogelijke belastingvoordelen en fiscale bijtelling zijn meegerekend.
De hypotheekrente kan onder voorwaarden aftrekbaar zijn wanneer de woning je hoofdverblijf is. De regels hangen onder meer af van het soort lening, wanneer de hypotheek is afgesloten en hoe je aflost. Ook het eigenwoningforfait kan van invloed zijn op de berekening. Daardoor is het netto voordeel niet voor iedereen gelijk en kan het gedurende de looptijd veranderen.
Belangrijk: een eventueel belastingvoordeel wordt meestal niet automatisch van je maandelijkse hypotheekbetaling afgetrokken. Je betaalt doorgaans eerst de bruto maandlast. Een belastingteruggave kan later volgen, afhankelijk van hoe je de belastingaangifte of voorlopige aanslag regelt.
Voorbeeld van bruto en netto maandlasten
Stel dat je bruto hypotheeklast € 1.500 per maand bedraagt. Dat is het bedrag dat je volgens de hypotheekafspraken maandelijks betaalt. Als je in aanmerking komt voor een belastingvoordeel, kunnen je uiteindelijke lasten lager uitvallen. Hoeveel lager, hangt af van je persoonlijke situatie en de geldende belastingregels.
Dit voorbeeld is uitsluitend ter illustratie. Een berekening van netto maandlasten is geen garantie voor een bepaald belastingvoordeel. Laat je persoonlijke situatie controleren voordat je op een bedrag rekent.
Waarom is de bruto hypotheek belangrijk?
De bruto hypotheeklast geeft een duidelijk beeld van het bedrag dat je periodiek aan de geldverstrekker moet betalen. Dat maakt het een nuttig uitgangspunt bij het vergelijken van hypotheekaanbiedingen. Vergelijk daarbij niet alleen het maandbedrag, maar ook:
- de hypotheekrente en de rentevaste periode;
- de hypotheekvorm en hoeveel je aflost;
- de totale kosten over de looptijd;
- eventuele advies-, afsluit- en notariskosten;
- andere vaste woonlasten, zoals energie, verzekeringen en onderhoud.
Een lage bruto maandlast betekent niet automatisch dat een hypotheek over de hele looptijd het voordeligst is. Een langere looptijd of aflossingsvrije periode kan de maandlast bijvoorbeeld verlagen, terwijl de schuld langer blijft bestaan of de totale rentekosten oplopen.
Hoe bereken je je bruto hypotheeklast?
De hoogte van je bruto maandlast hangt vooral af van het hypotheekbedrag, de rente, de looptijd en de hypotheekvorm. Een annuïteitenhypotheek heeft doorgaans een gelijkblijvend bruto maandbedrag zolang de rente vaststaat, al verandert de verhouding tussen rente en aflossing. Bij een lineaire hypotheek betaal je iedere maand een vast bedrag aan aflossing; doordat de schuld daalt, nemen de rentelasten meestal af.
Gebruik een hypotheekcalculator voor een eerste indicatie en vraag bij belangrijke financiële beslissingen om een persoonlijke berekening. Een adviseur of geldverstrekker kan ook rekening houden met voorwaarden, kosten en mogelijke veranderingen in je situatie.
Kort samengevat
De bruto hypotheek is doorgaans het maandbedrag dat je vóór belastingvoordelen aan je geldverstrekker betaalt. De netto hypotheeklast is een schatting van je uiteindelijke kosten na mogelijke fiscale effecten. Kijk voor een realistisch beeld niet alleen naar het netto bedrag, maar zorg er ook voor dat de bruto betaling en alle overige woonlasten binnen je budget passen.
8 Essentiële Tips voor het Berekenen van Je Bruto Hypotheeklasten
- Bereken je bruto maandlasten vóór belastingvoordeel.
- Neem rente en aflossing mee in je berekening.
- Houd rekening met eventuele hypotheekverzekeringen.
- Vergelijk bruto lasten, niet alleen netto lasten.
- Controleer of de rente vast of variabel is.
- Reserveer geld voor onderhoud en onverwachte kosten.
- Vraag naar bijkomende kosten, zoals advies- en notariskosten.
- Laat je maximale hypotheek berekenen op basis van je inkomen.
Bereken je bruto maandlasten vóór belastingvoordeel.
Bereken je bruto maandlasten vóór belastingvoordeel, zodat je weet welk bedrag je daadwerkelijk iedere maand aan je geldverstrekker moet betalen. Een mogelijke belastingteruggave kan je uiteindelijke woonlasten verlagen, maar is afhankelijk van je persoonlijke situatie en de geldende regels. Door uit te gaan van de bruto lasten, maak je een voorzichtiger budget en voorkom je dat je financiële ruimte afhangt van een voordeel dat kan veranderen.
Neem rente en aflossing mee in je berekening.
Neem bij het berekenen van je bruto hypotheeklast zowel de rente als de aflossing mee. De rente is de vergoeding die je betaalt voor het geleende bedrag; met de aflossing betaal je je hypotheekschuld terug. Hoe die bedragen zich tot elkaar verhouden, verschilt per hypotheekvorm. Door beide onderdelen mee te rekenen, krijg je een realistischer beeld van je maandelijkse hypotheeklasten en voorkom je dat je alleen op de rente afgaat.
Houd rekening met eventuele hypotheekverzekeringen.
Houd bij het berekenen van je bruto hypotheeklasten ook rekening met eventuele hypotheekverzekeringen. Denk bijvoorbeeld aan een overlijdensrisicoverzekering, die soms verplicht is of door de geldverstrekker wordt aanbevolen. De premie kan je maandelijkse woonlasten verhogen, maar staat niet altijd op hetzelfde overzicht als je hypotheekbetaling. Controleer daarom welke verzekeringen nodig zijn, wat ze kosten en of de premie al in de berekening is meegenomen.
Vergelijk bruto lasten, niet alleen netto lasten.
Vergelijk bij het kiezen van een hypotheek altijd de bruto maandlasten en kijk niet alleen naar de netto lasten. Een netto berekening houdt rekening met mogelijke belastingvoordelen, maar die kunnen veranderen en zijn afhankelijk van je persoonlijke situatie. De bruto lasten laten zien welk bedrag je daadwerkelijk aan de geldverstrekker betaalt. Zo krijg je een realistischer beeld van wat je maandelijks moet kunnen opbrengen en voorkom je dat je je budget baseert op een belastingvoordeel dat lager uitvalt dan verwacht.
Controleer of de rente vast of variabel is.
Controleer bij het afsluiten van je hypotheek of de rente vast of variabel is. Met een vaste rente blijft je rente gedurende de afgesproken rentevaste periode gelijk, waardoor je bruto maandlasten beter voorspelbaar zijn. Een variabele rente kan stijgen of dalen, waardoor je maandlasten veranderen. Kijk daarom niet alleen naar de rente van vandaag, maar ook naar hoeveel financiële ruimte je hebt als de rente stijgt.
Reserveer geld voor onderhoud en onverwachte kosten.
Reserveer naast je bruto hypotheeklast ook geld voor onderhoud en onverwachte kosten. Denk aan schilderwerk, een kapotte cv-ketel of lekkage: zulke uitgaven kunnen flink oplopen en vallen niet onder je hypotheekbetaling. Door maandelijks een bedrag opzij te zetten, voorkom je dat een tegenvaller direct voor financiële stress zorgt.
Vraag naar bijkomende kosten, zoals advies- en notariskosten.
Vraag bij het afsluiten van een hypotheek niet alleen naar de maandlasten, maar ook naar de bijkomende kosten. Denk aan advies- en bemiddelingskosten, notariskosten voor de hypotheekakte en eventuele taxatiekosten. Deze kosten kunnen het bedrag dat je zelf moet betalen flink verhogen en zijn meestal niet inbegrepen in de bruto hypotheeklast. Vraag daarom vooraf om een duidelijk overzicht, zodat je weet hoeveel eigen geld je nodig hebt en niet voor verrassingen komt te staan.
Laat je maximale hypotheek berekenen op basis van je inkomen.
Laat je maximale hypotheek berekenen op basis van je inkomen voordat je een bod op een woning uitbrengt. Zo krijg je een realistischer beeld van hoeveel je kunt lenen en welke bruto maandlast daarbij hoort. De berekening kan ook rekening houden met bestaande leningen, je financiële verplichtingen en de hypotheekrente. Houd er rekening mee dat je maximale leencapaciteit niet automatisch betekent dat de bijbehorende lasten comfortabel binnen je budget passen. Breng daarom ook je overige uitgaven en gewenste financiële ruimte in kaart.