
Hoeveel kost een hypotheek?
De kosten van een hypotheek bestaan uit meer dan alleen de maandelijkse aflossing. Je betaalt rente en aflossing, maar krijgt bij het afsluiten ook te maken met eenmalige kosten. Daarnaast zijn er woonlasten, zoals gemeentelijke belastingen, verzekeringen en onderhoud. Hoeveel je precies betaalt, hangt onder meer af van het hypotheekbedrag, de rente, de looptijd en je persoonlijke situatie.
Maandelijkse hypotheeklasten
Bij een annuïteitenhypotheek of lineaire hypotheek betaal je doorgaans elke maand rente en aflossing. De hoogte van de maandlast hangt af van:
- het bedrag dat je leent;
- de rente en de periode waarvoor je die vastzet;
- de looptijd van de hypotheek;
- de hypotheekvorm;
- eventuele voorwaarden, zoals een Nationale Hypotheek Garantie (NHG).
Rekenvoorbeeld: bij een hypotheek van € 300.000, een rente van 4% en een looptijd van 30 jaar bedraagt de bruto maandtermijn van een annuïteitenhypotheek ongeveer € 1.432. Dit is een indicatie; het werkelijke bedrag hangt af van de rente, hypotheekvoorwaarden en het moment waarop je de hypotheek afsluit. De berekening bevat geen andere woonlasten.
Bij een annuïteitenhypotheek blijft de bruto maandtermijn tijdens de rentevaste periode meestal gelijk, als de rente niet verandert. In het begin bestaat die termijn vooral uit rente; later los je steeds meer af. Bij een lineaire hypotheek los je elke maand een vast bedrag af. De bruto maandlast begint daardoor hoger en daalt geleidelijk.
Bruto en netto maandlasten
De bruto maandlast is het bedrag dat je aan de hypotheekverstrekker betaalt. Je netto maandlast kan lager uitvallen als je recht hebt op hypotheekrenteaftrek. Of en hoeveel aftrek mogelijk is, hangt af van je hypotheek en persoonlijke omstandigheden. Voor veel nieuwe hypotheken geldt dat de lening in maximaal 30 jaar annuïtair of lineair moet worden afgelost om voor renteaftrek in aanmerking te komen. Laat je persoonlijke situatie controleren door een hypotheekadviseur of belastingdeskundige.
Eenmalige kosten bij het afsluiten
Bij het kopen van een woning en het regelen van een hypotheek kun je onder meer rekening houden met:
- Hypotheekadvies en bemiddeling: de vergoeding verschilt per adviseur en situatie.
- Taxatie: vaak nodig voor de hypotheekaanvraag; de kosten verschillen per woning en taxateur.
- Notaris: voor de hypotheekakte en, afhankelijk van de situatie, de leveringsakte.
- Hypotheekakte en kadasterkosten: deze worden doorgaans via de notaris geregeld.
- Nationale Hypotheek Garantie: als je daarvoor in aanmerking komt, betaal je een eenmalige borgtochtprovisie. De voorwaarden en kosten kunnen veranderen.
- Bankgarantie of waarborgsom: bij een bankgarantie betaal je meestal kosten aan de aanbieder. Een waarborgsom is doorgaans een bedrag dat je zelf tijdelijk stort.
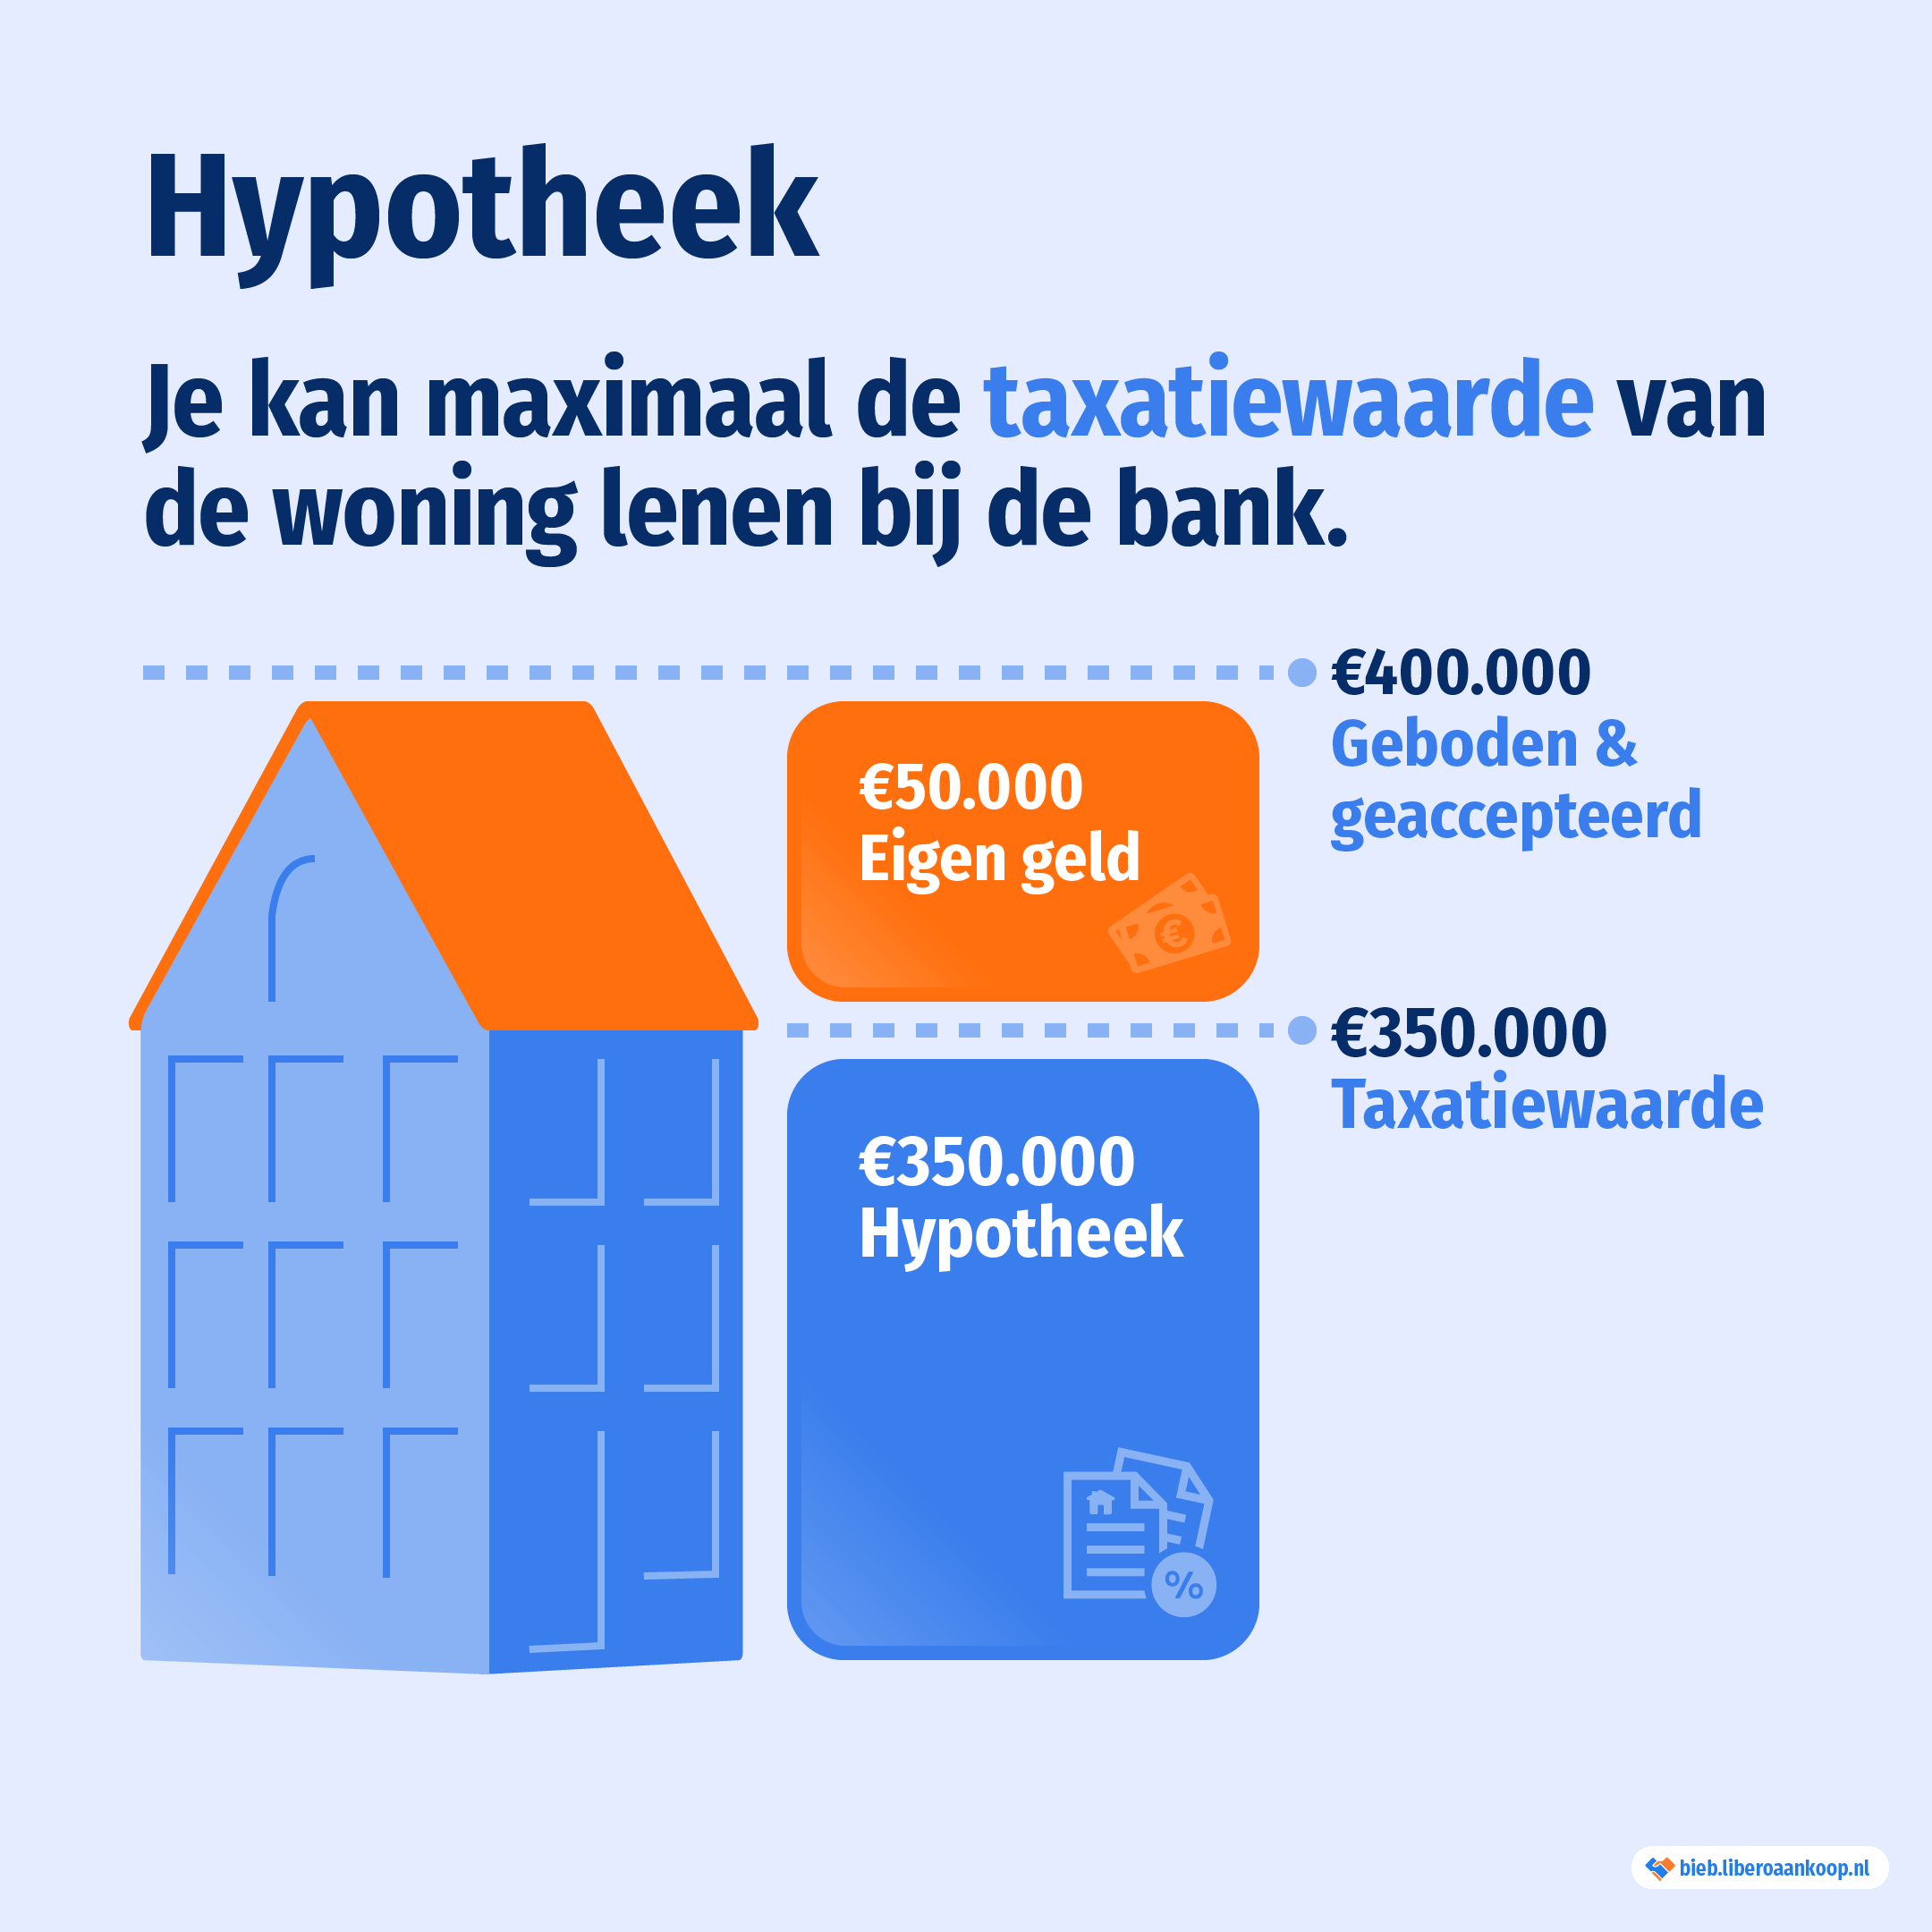
De totale bijkomende kosten lopen uiteen. Vraag daarom vooraf offertes op en controleer welke posten wel of niet in de prijs zijn opgenomen. Veel aankoop- en financieringskosten kun je niet zomaar meefinancieren: de hypotheek mag doorgaans niet hoger zijn dan de toegestane verhouding tot de woningwaarde. Je hebt dus vaak eigen geld nodig.
Overdrachtsbelasting en andere aankoopkosten
Bij de aankoop van een bestaande woning kan overdrachtsbelasting verschuldigd zijn. Voor kopers die zelf in de woning gaan wonen geldt doorgaans een ander tarief dan voor bijvoorbeeld beleggers. Starters kunnen onder voorwaarden een vrijstelling krijgen. De regels, tarieven en eventuele prijsgrenzen kunnen veranderen; controleer daarom de actuele informatie bij de Belastingdienst of laat je adviseren.
Ook bouwkundige keuringen, een aankoopmakelaar en eventuele verbouwingen kunnen extra kosten met zich meebrengen. Bij een appartement komen daar mogelijk maandelijkse bijdragen aan de Vereniging van Eigenaars (VvE) bij.
Vergeet de overige woonlasten niet
De hypotheek is maar een deel van de totale kosten van een woning. Houd ook rekening met:
- opstal- en inboedelverzekering;
- gemeentelijke belastingen en waterschapslasten;
- onderhoud en reparaties;
- gas, elektriciteit en water;
- eventuele VvE-bijdragen.
Hoe bereken je wat jouw hypotheek kost?
Een eerste inschatting maak je door verschillende hypotheekbedragen en rentepercentages te vergelijken. Kijk daarbij niet alleen naar wat je maximaal kunt lenen, maar ook naar een maandbedrag dat past bij je budget. Vraag vervolgens een persoonlijke berekening aan bij een hypotheekadviseur of geldverstrekker. Die kan ook de eenmalige kosten, je eigen geld en mogelijke belastingeffecten met je doornemen.
Kort samengevat
De kosten van een hypotheek bestaan uit maandelijkse rente en aflossing, eenmalige afsluit- en aankoopkosten en overige woonlasten. Het precieze bedrag verschilt per woning, hypotheek en huishouden. Een voorbeeldberekening geeft een eerste indruk, maar voor een betrouwbaar overzicht is een persoonlijke berekening nodig.
Voordelen van het Begrijpen van Hypotheekkosten
- Geeft inzicht in maandelijkse hypotheeklasten.
- Legt het verschil tussen bruto en netto uit.
- Benoemt eenmalige kosten bij het afsluiten.
- Helpt rekening te houden met overige woonlasten.
- Biedt handvatten om hypotheekopties te vergelijken.
Vier nadelen van de kosten van een hypotheek
- De maandlasten verschillen per rente, hypotheekbedrag en looptijd.
- Eenmalige kosten, zoals advies en notaris, kunnen flink oplopen.
- Hypotheeklasten zijn exclusief onderhoud, belastingen en verzekeringen.
- Rekenvoorbeelden zijn indicatief en vervangen geen persoonlijk advies.
Geeft inzicht in maandelijkse hypotheeklasten.
Een belangrijk voordeel van weten hoeveel een hypotheek kost, is dat je inzicht krijgt in je maandelijkse hypotheeklasten. Je ziet welk bedrag je naar verwachting iedere maand kwijt bent aan rente en aflossing en kunt dit vergelijken met je inkomsten en andere uitgaven. Zo ontdek je beter of een woning binnen je budget past en houd je ruimte over voor bijkomende woonkosten, zoals energie, verzekeringen en onderhoud.
Legt het verschil tussen bruto en netto uit.
Een belangrijk voordeel van informatie over hoeveel een hypotheek kost, is dat het verschil tussen bruto en netto duidelijk wordt uitgelegd. De bruto maandlast is het bedrag dat je aan de hypotheekverstrekker betaalt voor rente en aflossing. De netto maandlast kan lager zijn, bijvoorbeeld door hypotheekrenteaftrek, als je daarvoor in aanmerking komt. Zo krijg je een realistischer beeld van wat een hypotheek per maand voor jouw budget betekent.
Benoemt eenmalige kosten bij het afsluiten.
Bij het afsluiten van een hypotheek krijg je naast de maandelijkse lasten ook te maken met eenmalige kosten. Denk bijvoorbeeld aan kosten voor hypotheekadvies, een taxatie en de notaris, die de hypotheekakte opstelt. Mogelijk betaal je ook kosten voor een bouwkundige keuring of Nationale Hypotheek Garantie. Door deze uitgaven vooraf mee te nemen in je budget, weet je beter hoeveel eigen geld je nodig hebt om een woning te kopen.
Helpt rekening te houden met overige woonlasten.
Een goed overzicht van hoeveel een hypotheek kost, helpt je ook rekening te houden met de overige woonlasten. Denk aan energie, verzekeringen, gemeentelijke belastingen, onderhoud en eventuele VvE-bijdragen. Door deze kosten mee te nemen in je budget, krijg je een realistischer beeld van wat je maandelijks aan je woning kwijt bent en voorkom je dat je financiële ruimte overschat.
Biedt handvatten om hypotheekopties te vergelijken.
Inzicht in hoeveel een hypotheek kost, biedt praktische handvatten om verschillende hypotheekopties met elkaar te vergelijken. Door niet alleen naar de rente, maar ook naar de maandlasten, looptijd, hypotheekvorm en bijkomende kosten te kijken, krijg je een vollediger beeld van wat iedere optie betekent voor je budget. Zo kun je beter bepalen welke hypotheek aansluit bij je financiële situatie en woonwensen.
De maandlasten verschillen per rente, hypotheekbedrag en looptijd.
Een nadeel is dat de maandlasten niet voor iedereen hetzelfde zijn en lastig vooraf exact te bepalen. Ze hangen onder meer af van de rente, het bedrag dat je leent en de looptijd van de hypotheek. Een hogere rente of een groter hypotheekbedrag kan de maandlasten flink verhogen, terwijl een langere looptijd de maandelijkse betaling vaak verlaagt maar betekent dat je langer rente betaalt. Daardoor is het belangrijk om verschillende scenario’s te vergelijken en rekening te houden met mogelijke veranderingen in je financiële situatie.
Eenmalige kosten, zoals advies en notaris, kunnen flink oplopen.
Een nadeel van een hypotheek is dat je naast de maandlasten ook eenmalige kosten betaalt. Denk aan hypotheekadvies, taxatie en notariskosten. Deze uitgaven kunnen flink oplopen en moeten vaak met eigen geld worden betaald, waardoor je bij het kopen van een woning een extra financiële buffer nodig hebt.
Hypotheeklasten zijn exclusief onderhoud, belastingen en verzekeringen.
Een belangrijk nadeel van een berekening van de hypotheeklasten is dat die meestal alleen de rente en aflossing omvat. Kosten voor onderhoud, gemeentelijke belastingen en verzekeringen komen daar nog bovenop en kunnen samen flink oplopen. Daardoor vallen de totale maandelijkse woonlasten hoger uit dan het hypotheekbedrag alleen doet vermoeden. Houd bij het bepalen van je budget dus ook rekening met deze extra uitgaven.
Rekenvoorbeelden zijn indicatief en vervangen geen persoonlijk advies.
Rekenvoorbeelden geven een eerste indruk van de mogelijke hypotheeklasten, maar zijn altijd indicatief. De werkelijke kosten hangen af van onder meer de rente, hypotheekvorm, looptijd en persoonlijke financiële situatie. Gebruik een voorbeeld daarom niet als definitieve berekening en vraag bij twijfel persoonlijk advies aan een hypotheekadviseur.