Hypotheek vergelijken en berekenen: zo ontdek je wat bij je past
Een huis kopen is een grote financiële stap. Daarom is het verstandig om niet alleen te kijken naar de woningprijs, maar ook naar de hypotheek die daarbij past. Met een hypotheekberekening krijg je een eerste indruk van je mogelijke maandlasten. Door vervolgens hypotheken te vergelijken, zie je hoe rente, voorwaarden en kosten van elkaar verschillen.
In dit artikel lees je waar je op kunt letten als je een hypotheek wilt vergelijken en berekenen.
Wat betekent een hypotheek berekenen?
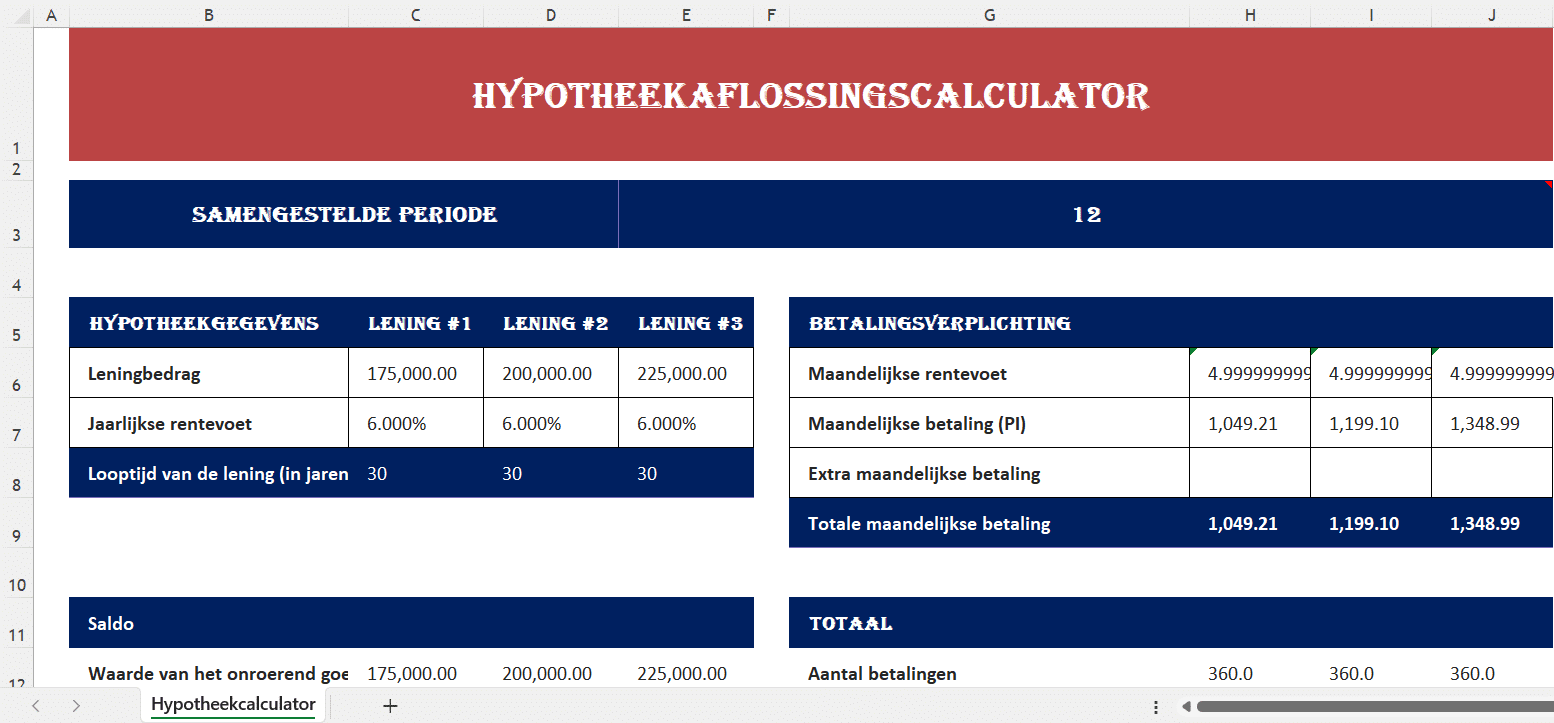
Een hypotheek berekenen geeft een indicatie van hoeveel je mogelijk kunt lenen en welke maandlasten daarbij horen. De uitkomst hangt onder meer af van je inkomen, eventuele schulden, de waarde van de woning, het hypotheekbedrag en de gekozen hypotheekvorm.
Een online berekening is meestal een eerste inschatting. Je persoonlijke situatie en de actuele regels bepalen uiteindelijk hoeveel je kunt lenen. Een geldverstrekker of hypotheekadviseur kan een berekening maken op basis van je volledige gegevens.
Welke gegevens heb je nodig?
Voor een eerste berekening zijn vaak de volgende gegevens nuttig:
- Je bruto jaarinkomen en dat van een eventuele partner
- Je dienstverband of ondernemingssituatie
- Eventuele leningen, studieschulden, alimentatie of andere financiële verplichtingen
- De verwachte koopprijs of woningwaarde
- Het bedrag aan eigen geld dat je wilt inbrengen
- De gewenste rentevaste periode
- De hypotheekvorm die je overweegt
Houd er rekening mee dat bestaande financiële verplichtingen invloed kunnen hebben op je maximale hypotheek. Ook kunnen geldverstrekkers aanvullende documenten of voorwaarden hanteren.
Hypotheek vergelijken: kijk verder dan de rente
Een lage rente kan aantrekkelijk lijken, maar is niet het enige waarop je een hypotheek vergelijkt. De voorwaarden kunnen per geldverstrekker verschillen en bepalen mede hoe goed een hypotheek aansluit op jouw plannen.
Rente en rentevaste periode
De rente beïnvloedt je maandlasten. Je kunt vaak kiezen hoelang de rente vaststaat. Bij een langere rentevaste periode heb je langer zekerheid over je rente, maar de rente kan anders zijn dan bij een kortere periode. Bedenk hoe belangrijk voorspelbare maandlasten voor je zijn en of je verwacht binnen die periode te verhuizen of extra af te lossen.
Hypotheekvorm
Bij een annuïteitenhypotheek betaal je tijdens de rentevaste periode doorgaans een gelijk bruto maandbedrag, zolang de rente niet wijzigt. De verhouding tussen rente en aflossing verandert gedurende de looptijd.
Bij een lineaire hypotheek los je periodiek een vast bedrag af. Daardoor dalen de schuld en, meestal, de bruto maandlasten geleidelijk. De maandlasten zijn in het begin vaak hoger dan bij een annuïteitenhypotheek met dezelfde looptijd en rente.
Voorwaarden voor extra aflossen en meenemen van rente
Controleer hoeveel je jaarlijks boetevrij extra kunt aflossen en onder welke voorwaarden dat kan. Kijk ook of de hypotheekrente bij een verhuizing mogelijk kan worden meegenomen naar een volgende woning. De precieze regels verschillen per aanbieder en product.
NHG en andere voorwaarden
In bepaalde situaties kan een hypotheek met Nationale Hypotheek Garantie (NHG) mogelijk zijn. Of je hiervoor in aanmerking komt, hangt onder meer af van de actuele voorwaarden en de koopsom. Controleer ook eventuele kosten die bij de hypotheek horen, zoals advies-, taxatie-, notaris- en afsluitkosten.
Bruto en netto maandlasten
Een hypotheekcalculator toont vaak de bruto maandlasten: de bedragen die je volgens de hypotheekafspraken betaalt, vóór eventuele fiscale gevolgen. De netto maandlasten kunnen anders uitvallen. De fiscale behandeling van hypotheekrente en andere woningkosten hangt af van je persoonlijke situatie en de geldende regels.
Vergelijk aanbieders daarom op dezelfde basis. Zet bijvoorbeeld rente, looptijd, hypotheekvorm en hypotheekbedrag gelijk. Zo voorkom je dat je appels met peren vergelijkt.
Zo vergelijk en bereken je stap voor stap
- Bepaal je uitgangspunten. Verzamel gegevens over inkomen, schulden, eigen geld en de woning die je op het oog hebt.
- Maak een eerste berekening. Gebruik een rekentool om een indicatie te krijgen van je maximale hypotheek en mogelijke maandlasten.
- Vergelijk meerdere hypotheekaanbiedingen. Let niet alleen op de rente, maar ook op voorwaarden en bijkomende kosten.
- Bekijk verschillende scenario’s. Bereken bijvoorbeeld de maandlasten bij een andere rentevaste periode of hypotheekvorm.
- Houd ruimte in je budget. Denk aan onderhoud, energiekosten, verzekeringen, belastingen en mogelijke veranderingen in je inkomen.
- Laat de uitkomst controleren. Voor een definitieve beoordeling zijn je persoonlijke gegevens en de actuele voorwaarden nodig.
Veelgemaakte fouten bij hypotheek vergelijken
- Alleen naar het laagste rentepercentage kijken. De voorwaarden en kosten kunnen het verschil maken.
- De maximale hypotheek als budget gebruiken. Wat je maximaal kunt lenen, hoeft niet automatisch comfortabel betaalbaar te zijn.
- Geen rekening houden met bijkomende kosten. Naast de hypotheek kunnen er kosten zijn voor advies, taxatie, notaris en andere onderdelen van de aankoop.
- Een berekening als definitief zien. Een online uitkomst is doorgaans indicatief en geen hypotheekaanbod.
- Veranderingen in je leven negeren. Denk vooruit over mogelijke gezinsuitbreiding, minder werken, pensioen of een verhuizing.
Hypotheek vergelijken en berekenen: een goede voorbereiding
Een hypotheek berekenen helpt om je mogelijkheden en verwachte maandlasten in kaart te brengen. Door hypotheken op rente, voorwaarden, hypotheekvorm en totale kosten te vergelijken, krijg je een vollediger beeld dan met alleen een maximale-leenbedragberekening.
Gebruik berekeningen als startpunt en controleer altijd of de uitkomst past bij je persoonlijke situatie. Voor een definitieve keuze kunnen een geldverstrekker of onafhankelijk hypotheekadviseur de voorwaarden en mogelijkheden met je doornemen.
Veelgestelde Vragen over Hypotheek Vergelijken en Berekenen
- Hoe kan ik mijn maximale hypotheek berekenen?
- Welke gegevens heb ik nodig om mijn hypotheek te berekenen?
- Hoe vergelijk ik hypotheken van verschillende geldverstrekkers?
- Waar moet ik op letten naast de hypotheekrente?
- Wat is het verschil tussen bruto en netto maandlasten?
- Welke hypotheekvorm past het beste bij mijn situatie?
- Hoe beïnvloedt mijn rentevaste periode mijn maandlasten?
- Kan ik online een hypotheek berekenen zonder adviesgesprek?
- Welke bijkomende kosten moet ik meenemen bij het vergelijken van hypotheken?
Hoe kan ik mijn maximale hypotheek berekenen?
Je kunt je maximale hypotheek berekenen met een online rekentool. Vul daarvoor onder andere je bruto inkomen, dat van een eventuele partner, je schulden en de verwachte woningwaarde in. De uitkomst is een indicatie: geldverstrekkers kijken ook naar je persoonlijke situatie en de actuele regels. Houd bovendien rekening met bijkomende kosten en zorg dat de maandlasten comfortabel binnen je budget passen.
Welke gegevens heb ik nodig om mijn hypotheek te berekenen?
Om je hypotheek te berekenen, heb je meestal gegevens nodig over je bruto jaarinkomen en dat van een eventuele partner, je dienstverband of onderneming en eventuele financiële verplichtingen, zoals leningen, alimentatie of een studieschuld. Ook zijn de verwachte koopprijs of woningwaarde en het bedrag aan eigen geld relevant. Voor een nauwkeurigere inschatting kun je daarnaast je gewenste hypotheekvorm en rentevaste periode invullen. Een online berekening geeft doorgaans alleen een indicatie; de geldverstrekker beoordeelt je volledige situatie voordat duidelijk is hoeveel je kunt lenen.
Hoe vergelijk ik hypotheken van verschillende geldverstrekkers?
Vergelijk hypotheken van verschillende geldverstrekkers door dezelfde uitgangspunten te gebruiken, zoals het hypotheekbedrag, de hypotheekvorm en de rentevaste periode. Kijk niet alleen naar de rente, maar ook naar de maandlasten, bijkomende kosten en voorwaarden voor bijvoorbeeld extra aflossen, verhuizen of het aanpassen van de hypotheek. Controleer bovendien of de berekeningen uitgaan van bruto of netto maandlasten en of eventuele garanties of kortingen zijn meegenomen. Zo krijg je een eerlijker beeld van de totale kosten en kun je bepalen welke hypotheek het beste aansluit bij je situatie en wensen.
Waar moet ik op letten naast de hypotheekrente?
Naast de hypotheekrente is het belangrijk om de voorwaarden en totale kosten te vergelijken. Let bijvoorbeeld op de rentevaste periode, de mogelijkheden om boetevrij extra af te lossen, eventuele advies- en afsluitkosten en de voorwaarden bij verhuizen of oversluiten. Kijk ook naar de hypotheekvorm en de bijbehorende maandlasten: een laag rentepercentage betekent niet automatisch dat een hypotheek het beste bij je situatie past. Vergelijk aanbieders op basis van hetzelfde hypotheekbedrag, dezelfde looptijd en dezelfde rentevaste periode, en houd rekening met bijkomende woonlasten zoals onderhoud en verzekeringen.
Wat is het verschil tussen bruto en netto maandlasten?
Het verschil tussen bruto en netto maandlasten zit vooral in de mogelijke fiscale gevolgen van je hypotheek. De bruto maandlasten zijn de bedragen die je aan de geldverstrekker betaalt voor rente en aflossing. De netto maandlasten houden rekening met eventuele belastingeffecten, zoals hypotheekrenteaftrek. Daardoor kunnen je netto lasten lager uitvallen, maar hoeveel verschil er is, hangt af van je persoonlijke situatie en de actuele belastingregels. Een online berekening geeft daarom meestal slechts een indicatie.
Welke hypotheekvorm past het beste bij mijn situatie?
Welke hypotheekvorm het beste bij je past, hangt af van je inkomen, financiële ruimte en voorkeuren. Bij een annuïteitenhypotheek zijn de bruto maandlasten tijdens de rentevaste periode doorgaans gelijk, terwijl je bij een lineaire hypotheek in het begin meestal meer betaalt en de lasten daarna geleidelijk dalen. Vergelijk beide vormen op maandlasten, totale kosten en de mate van zekerheid die je zoekt. Een hypotheekberekening geeft een eerste indicatie; een adviseur kan helpen beoordelen welke vorm aansluit op jouw persoonlijke situatie en plannen.
Hoe beïnvloedt mijn rentevaste periode mijn maandlasten?
De rentevaste periode bepaalt hoelang je hypotheekrente gelijk blijft en heeft daardoor invloed op zowel je maandlasten als de zekerheid daarover. Een langere rentevaste periode geeft langer voorspelbare lasten, maar de rente kan hoger zijn dan bij een kortere periode. Met een kortere periode kan de rente aanvankelijk lager zijn, maar na afloop wordt je rente opnieuw vastgesteld en kunnen je maandlasten stijgen of dalen. Vergelijk daarom verschillende looptijden en kijk niet alleen naar de rente van vandaag, maar ook naar hoeveel zekerheid je prettig vindt en of de lasten bij je budget passen.
Kan ik online een hypotheek berekenen zonder adviesgesprek?
Ja, je kunt online een hypotheek berekenen zonder adviesgesprek. Met een rekentool krijg je een eerste indicatie van hoeveel je mogelijk kunt lenen en wat je maandlasten ongeveer zijn. De uitkomst is niet bindend en houdt mogelijk geen rekening met alle details van je situatie, zoals schulden, wisselend inkomen of specifieke hypotheekvoorwaarden. Voor een definitief hypotheekaanbod is een beoordeling door een geldverstrekker nodig; persoonlijk advies kan helpen om te bepalen welke hypotheek bij je past.
Welke bijkomende kosten moet ik meenemen bij het vergelijken van hypotheken?
Neem bij het vergelijken van hypotheken niet alleen de rente en maandlasten mee, maar ook de bijkomende kosten. Denk aan advies- en bemiddelingskosten, taxatiekosten, notariskosten voor de hypotheekakte en eventuele kosten voor een bouwkundige keuring. Ook kun je te maken krijgen met kosten voor Nationale Hypotheek Garantie (NHG) of een eventuele vergoeding als je een hypotheek tussentijds aanpast of oversluit. Welke kosten gelden, hangt af van je situatie en de aanbieder. Vraag daarom om een volledig kostenoverzicht en vergelijk aanbiedingen op basis van de totale kosten, niet alleen op het rentepercentage.