Mijn maximale hypotheek: hoeveel kan ik lenen?
Wie een huis wil kopen, vraagt zich vaak als eerste af: “Wat is mijn maximale hypotheek?” Het antwoord hangt af van meer dan alleen je salaris. Ook je eventuele partnerinkomen, schulden, de hypotheekrente, de waarde en energiezuinigheid van de woning en de regels van de geldverstrekker tellen mee.
Je maximale hypotheek is het hoogste bedrag dat een geldverstrekker je volgens zijn berekening wil lenen. Dat bedrag is niet automatisch hetzelfde als het bedrag dat je prettig kunt betalen. Houd daarom ook rekening met je vaste lasten, spaargeld en plannen voor de toekomst.
Welke factoren bepalen mijn maximale hypotheek?
Je inkomen
De geldverstrekker kijkt onder andere naar je bruto jaarinkomen en hoe zeker dat inkomen is. Bij een vast dienstverband wordt vaak gekeken naar gegevens van je werkgever. Met een tijdelijk contract kan een werkgeversverklaring of intentieverklaring van belang zijn. Ben je zelfstandig ondernemer, dan wordt doorgaans gekeken naar je bedrijfsresultaten over meerdere jaren.
Koop je samen met een partner, dan kunnen beide inkomens meetellen. Hoeveel daarvan wordt meegenomen, hangt af van de persoonlijke situatie en de actuele regels.
Je schulden en financiële verplichtingen
Leningen en andere financiële verplichtingen kunnen je maximale hypotheek verlagen. Denk bijvoorbeeld aan een studieschuld, persoonlijke lening, private leasecontract of een doorlopend krediet. Ook een creditcardlimiet kan invloed hebben, afhankelijk van de voorwaarden en hoe de geldverstrekker die beoordeelt.
Geef je verplichtingen altijd volledig en eerlijk op. Zo voorkom je dat je een hypotheek aanvraagt die niet past bij je financiële situatie.
De hypotheekrente en rentevaste periode
De rente beïnvloedt hoeveel je maandelijks betaalt en daarmee ook hoeveel je kunt lenen. Bij de berekening kijkt de geldverstrekker naar de rente en de gekozen rentevaste periode. De rente kan veranderen, dus een berekening van vandaag is geen garantie voor het aanbod dat je later krijgt.
De waarde van de woning
Je inkomen bepaalt niet als enige hoeveel je kunt lenen. Ook de waarde van de woning speelt een rol. In Nederland kun je doorgaans niet meer lenen dan de marktwaarde van de woning. De precieze mogelijkheden en uitzonderingen hangen af van de geldende regelgeving en de voorwaarden van de geldverstrekker.
Daarnaast betaal je bij het kopen van een woning vaak kosten die niet volledig met een hypotheek kunnen worden meegefinancierd. Denk aan advies- en notariskosten, taxatiekosten en eventuele overdrachtsbelasting. Hiervoor heb je meestal eigen geld nodig.
Het energielabel en energiebesparende maatregelen
De energiezuinigheid van een woning kan invloed hebben op de leenmogelijkheden. In bepaalde situaties zijn er mogelijkheden om extra te lenen voor een energiezuinige woning of energiebesparende maatregelen. De voorwaarden en bedragen kunnen wijzigen. Controleer daarom altijd de actuele regels bij een hypotheekadviseur of geldverstrekker.
Hoe bereken ik mijn maximale hypotheek?
Een online rekentool kan een eerste inschatting geven. Vaak vraagt zo’n tool om gegevens zoals:
- je bruto jaarinkomen en eventueel dat van je partner;
- je dienstverband of inkomenssituatie als ondernemer;
- leningen, studieschuld en andere financiële verplichtingen;
- de gewenste rentevaste periode en hypotheekvorm;
- de verwachte waarde of vraagprijs van de woning.
Een online berekening is indicatief. De uitkomst kan afwijken van het bedrag dat een geldverstrekker uiteindelijk aanbiedt. Daarvoor moeten je gegevens en documenten worden gecontroleerd en wordt ook gekeken naar de woning en de actuele voorwaarden.
Maximale hypotheek is niet hetzelfde als een verstandig budget
Het maximale bedrag lenen betekent niet automatisch dat dit de beste keuze is. Je maandlasten moeten ook betaalbaar blijven als je situatie verandert, bijvoorbeeld door gezinsuitbreiding, minder inkomen, hogere energiekosten of onderhoud aan de woning.
Maak daarom naast een hypotheekberekening ook een overzicht van je maandelijkse uitgaven. Denk aan verzekeringen, gemeentelijke belastingen, onderhoud, vervoer en eventuele kinderopvang. Bepaal vervolgens welk bedrag je comfortabel kunt betalen, ook als je niet het maximale leent.
Welke hypotheekvorm past bij mij?
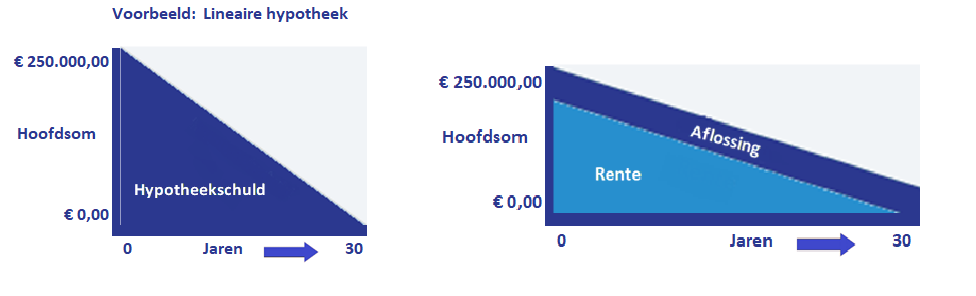
De hypotheekvorm bepaalt onder meer hoe je de lening aflost. Bij een annuïteitenhypotheek betaal je tijdens de looptijd iedere maand een bedrag dat bestaat uit rente en aflossing; de verhouding tussen die delen verandert. Bij een lineaire hypotheek los je elke maand een vast bedrag af, waardoor de maandlasten meestal geleidelijk dalen. Welke vorm passend is, hangt af van je wensen, financiële situatie en mogelijke fiscale gevolgen.
Zo krijg je een betrouwbaardere berekening
- Verzamel recente inkomensgegevens en informatie over je dienstverband.
- Breng al je leningen en financiële verplichtingen in kaart.
- Bekijk hoeveel eigen geld je beschikbaar hebt voor bijkomende kosten.
- Gebruik een rekentool voor een eerste indicatie.
- Bespreek je situatie met een hypotheekadviseur of geldverstrekker voor een persoonlijke berekening.
Veelgestelde vragen over mijn maximale hypotheek
Kan ik mijn maximale hypotheek berekenen zonder adviseur?
Ja, met een online rekentool kun je een eerste inschatting maken. Voor een definitieve beoordeling zijn doorgaans aanvullende gegevens en documenten nodig. Een adviseur kan ook uitleggen welke hypotheekvormen en maandlasten bij je situatie passen.
Verlaagt een studieschuld mijn maximale hypotheek?
Een studieschuld kan invloed hebben op je maximale hypotheek. Hoe groot die invloed is, hangt onder meer af van de actuele regels en je specifieke financiële gegevens. Vermeld je studieschuld daarom altijd bij een aanvraag.
Kan ik meer lenen als ik samen met mijn partner koop?
Dat kan, omdat het inkomen van beide partners mogelijk wordt meegenomen. De uitkomst hangt ook af van eventuele schulden, contractvormen en andere persoonlijke omstandigheden.
Heb ik eigen geld nodig als ik een huis koop?
Vaak wel. Naast de koopsom krijg je te maken met bijkomende kosten die niet altijd in de hypotheek kunnen worden opgenomen. Denk aan advies-, taxatie- en notariskosten. Ook kan eigen geld nodig zijn als je meer biedt dan de woning volgens de taxatie waard is.
Conclusie
Je maximale hypotheek hangt af van je inkomen, schulden, rente, de woningwaarde en de actuele regels. Een online berekening geeft een handig startpunt, maar geen definitieve toezegging. Kijk niet alleen naar wat je kunt lenen, maar vooral naar welke maandlasten duurzaam bij je leven passen. Voor een nauwkeurige berekening is persoonlijk advies verstandig.
5 tips om je maximale hypotheek te berekenen én betaalbaar te houden
- Bereken je maximale hypotheek op basis van je inkomen.
- Houd rekening met studieschuld en andere leningen.
- Vergelijk hypotheekrentes
- Reserveer eigen geld voor bijkomende kosten.
- Kies maandlasten die passen bij je budget.
Bereken je maximale hypotheek op basis van je inkomen.
Bereken je maximale hypotheek op basis van je inkomen, want dat is een van de belangrijkste factoren die bepaalt hoeveel je kunt lenen. Geldverstrekkers kijken meestal naar je bruto jaarinkomen en kunnen ook het inkomen van je partner meenemen als jullie samen een huis kopen. Houd er rekening mee dat leningen en andere financiële verplichtingen je leencapaciteit kunnen verlagen. Een online rekentool geeft een eerste indicatie; voor een nauwkeurige berekening zijn je persoonlijke situatie en de actuele voorwaarden van de geldverstrekker bepalend.
Houd rekening met studieschuld en andere leningen.
Houd bij het berekenen van je maximale hypotheek rekening met een studieschuld en andere leningen. Verplichtingen zoals een persoonlijke lening, doorlopend krediet of private lease kunnen ervoor zorgen dat je minder kunt lenen, omdat ze meetellen bij de beoordeling van je financiële ruimte. Geef deze verplichtingen daarom volledig op en controleer vooraf wat je nog open hebt staan. Zo krijg je een realistischer beeld van je mogelijkheden en voorkom je verrassingen tijdens je hypotheekaanvraag.
Vergelijk hypotheekrentes
Vergelijk hypotheekrentes bij meerdere geldverstrekkers om te zien welke aanbieder bij jouw situatie past. Let daarbij niet alleen op het rentepercentage, maar vergelijk ook dezelfde hypotheekvorm, rentevaste periode en verhouding tussen hypotheek en woningwaarde. Bekijk daarnaast de voorwaarden, zoals mogelijkheden om boetevrij extra af te lossen. Een lagere rente kan je maandlasten verlagen en invloed hebben op je maximale hypotheek, maar de uiteindelijke berekening hangt ook af van je inkomen, schulden en de voorwaarden van de geldverstrekker.
Reserveer eigen geld voor bijkomende kosten.
Reserveer voldoende eigen geld voor de bijkomende kosten van het kopen van een woning. Denk aan advies-, taxatie- en notariskosten, een bouwkundige keuring en eventuele overdrachtsbelasting. Deze kosten kun je meestal niet volledig meefinancieren met je hypotheek. Door ze vooraf mee te nemen in je budget, voorkom je dat je na het kopen van je huis voor onverwachte uitgaven komt te staan.
Kies maandlasten die passen bij je budget.
Kies maandlasten die passen bij je budget, in plaats van automatisch het maximale bedrag te lenen. Houd naast de hypotheek rekening met vaste lasten, boodschappen, verzekeringen, onderhoud en onverwachte uitgaven. Zo voorkom je dat je financieel krap komt te zitten en houd je ruimte over voor veranderingen in je leven.